چک برگشتی چیست؟ قانون جدید و مراحل رفع سوءاثر
مواجهه با چک برگشتی یکی از چالشبرانگیزترین مسائل مالی و حقوقی است که میتواند اعتبار بانکی افراد را به شدت تحت تاثیر قرار دهد. در این مقاله که بر اساس آخرین قوانین تقویم شمسی در سال ۱۴۰۳ تدوین شده است، قصد داریم به طور کامل بررسی کنیم که چک برگشتی چیست و چه تفاوتهایی با چک بلامحل دارد. با توجه به سختگیریهای اخیر سیستم بانکی، آگاهی از قانون جدید چک صیادی برای هر فردی که با اسناد تجاری سروکار دارد، الزامی است. عواقبی نظیر مسدود شدن حساب و محدودیت در تسهیلات بانکی، تنها بخشی از پیامدهای ناگوار عدم تسویه چک هستند. در ادامه این راهنما، علاوه بر بررسی مراحل قانونی رفع سوءاثر، به اهمیت استعلام چک پیش از دریافت آن میپردازیم و نشان میدهیم که چگونه استفاده از ابزارهای نوینی مانند چک پلاس میتواند شما را از درگیر شدن در این مشکلات نجات دهد.

چک برگشتی و چک بلامحل چیست؟ (تعاریف پایه)
برای درک بهتر قوانین، ابتدا باید بدانیم چک برگشتی دقیقاً به چه معناست. زمانی که دارنده چک در تاریخ سررسید به بانک مراجعه میکند اما به دلایل مختلفی امکان وصول مبلغ چک وجود ندارد، بانک گواهی عدم پرداخت صادر میکند؛ به این چک در اصطلاح چک برگشتی میگویند. در کنار این مفهوم، عبارت چک بلامحل نیز بسیار شنیده میشود. چک بلامحل به چکی گفته میشود که صادرکننده در زمان صدور یا در تاریخ سررسید، وجه نقد کافی در حساب خود نداشته باشد. در واقع، هر چک بلامحلی یک چک برگشتی محسوب میشود، اما هر چک برگشتی لزوماً بلامحل نیست؛ زیرا ممکن است چک به دلایل فنی دیگری (مانند نقص امضا) برگشت بخورد.
دلایل برگشت خوردن چک (عدم موجودی و بودجه کافی)
برگشت خوردن چک میتواند دلایل متعددی داشته باشد که رایجترین آنها عدم وجود بودجه و موجودی کافی در حساب بانکی صادرکننده است. با این حال، دلایل فنی و حقوقی دیگری نیز وجود دارند که مانع از وصول چک میباشند. از جمله این موارد میتوان به عدم تطابق امضای روی چک با امضای ثبتشده در بانک، وجود خطخوردگی در متن چک، مسدود بودن حساب بانکی صادرکننده با دستور مراجع قضایی، و یا صدور دستور عدم پرداخت توسط خود صادرکننده (در موارد خاص مانند سرقت یا مفقودی چک) اشاره کرد.
قانون جدید چک صیادی و تغییرات آن
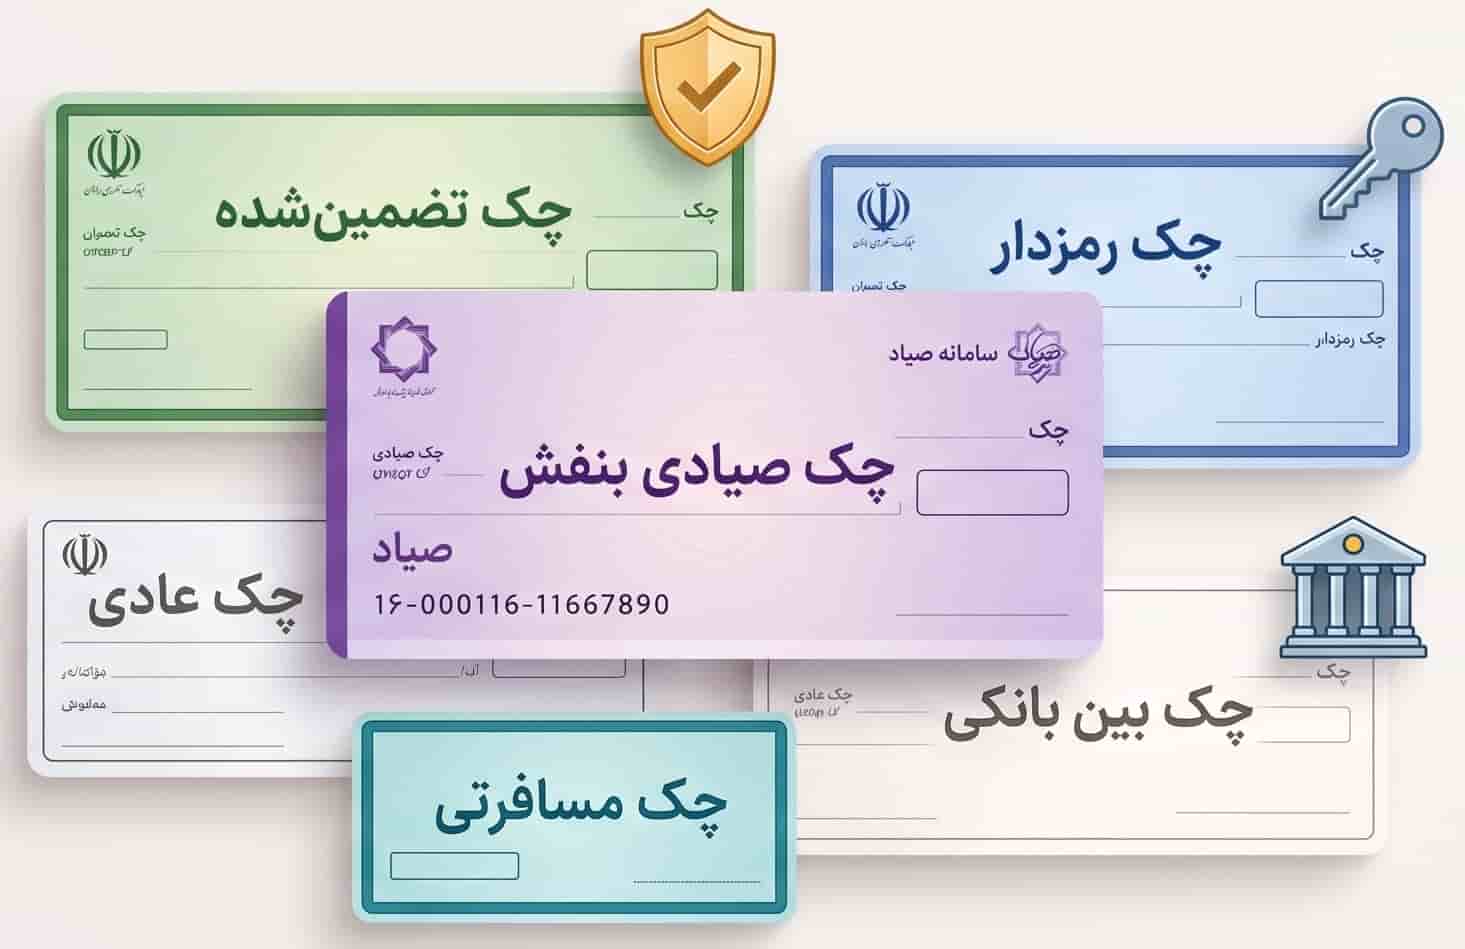
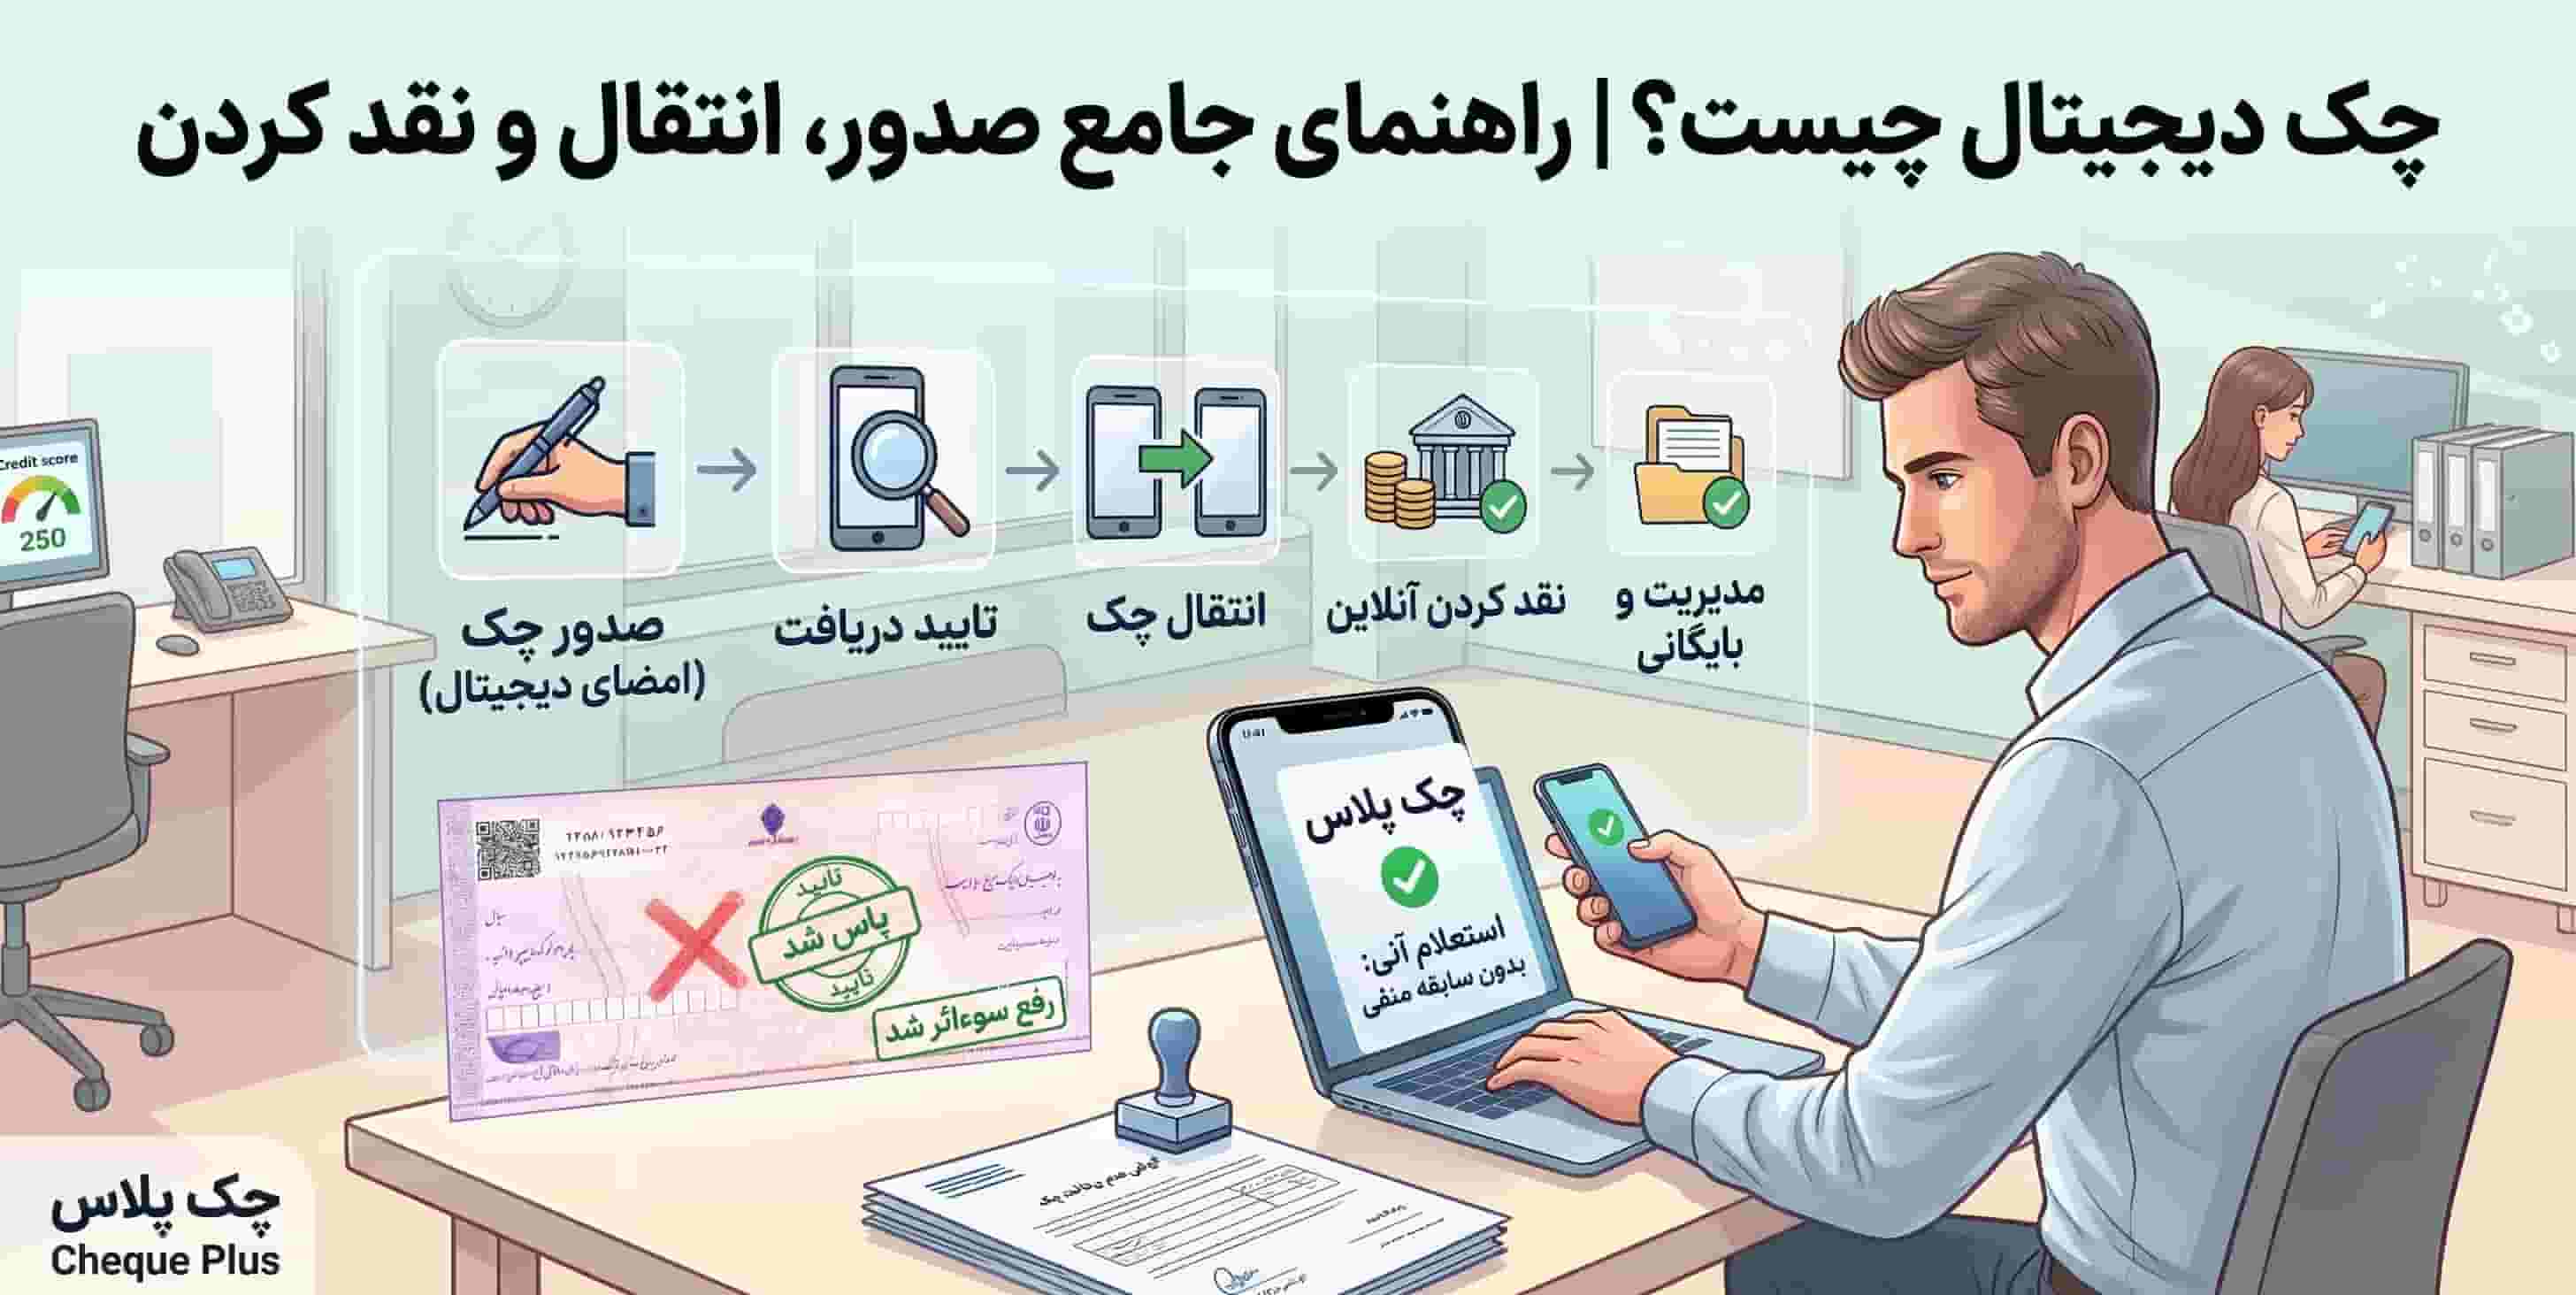
با اجرای قانون جدید چک صیادی، تحولات عظیمی در سیستم بانکی و حقوقی کشور رخ داد. هدف اصلی این قانون، کاهش آمار چکهای برگشتی و افزایش اعتبار این سند تجاری بود. بر اساس قانون جدید، تمامی چکها باید در سامانه صیاد ثبت، تایید و انتقال داده شوند. در غیر این صورت، چک صادر شده فاقد اعتبار تجاری بوده و تنها به عنوان یک سند مدنی عادی شناخته میشود. این تغییرات باعث شده تا دارنده چک بتواند در صورت برگشت خوردن آن، با سرعت بسیار بیشتری و بدون نیاز به طی کردن فرآیندهای طولانی دادرسی، مستقیماً از طریق دادگاه درخواست صدور اجراییه کند.
عواقب چک برگشتی: مسدود شدن حساب و محدودیت در تسهیلات
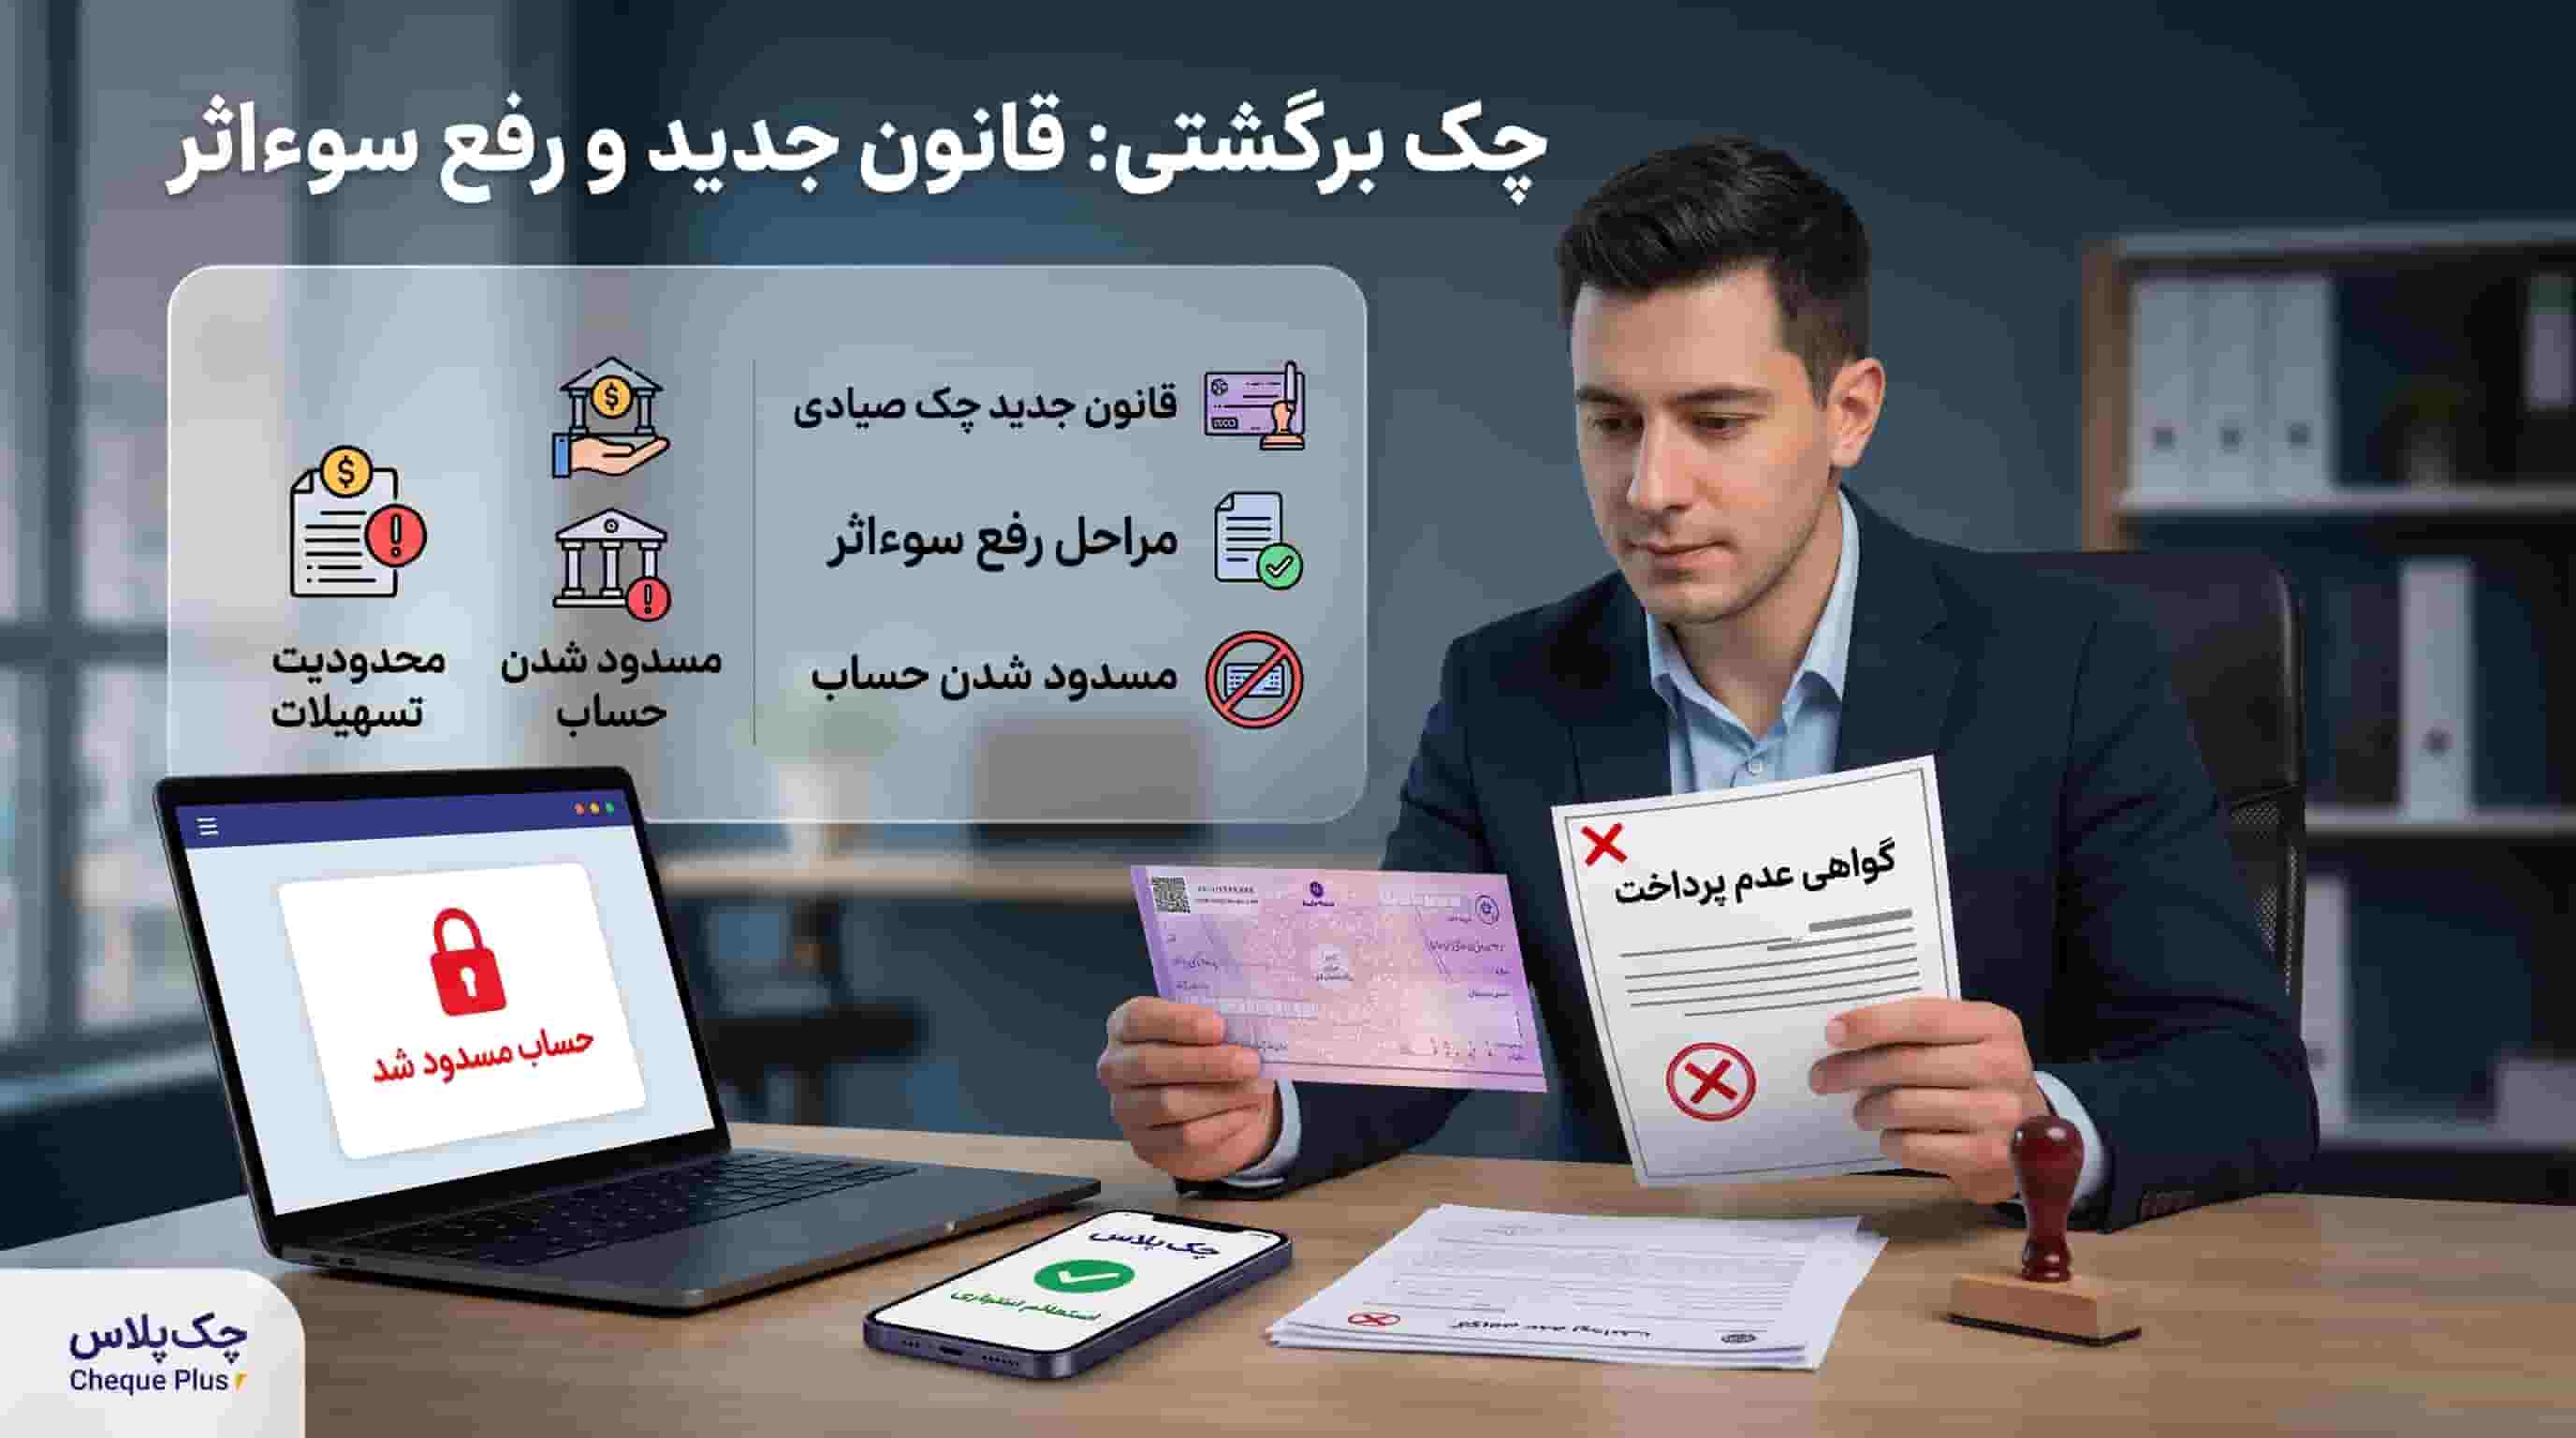
یکی از مهمترین بخشهای قانون جدید که به عنوان یک اهرم فشار قوی عمل میکند، پیامدهای بانکی و اقتصادی برای صادرکننده چک است. به محض ثبت گواهی عدم پرداخت، مسدود شدن حساب بانکی صادرکننده در تمامی بانکها و موسسات مالی به میزان مبلغ کسری چک، به صورت خودکار انجام میشود. علاوه بر این، فرد با محدودیت در تسهیلات و وامهای بانکی مواجه شده و امکان افتتاح حساب جدید، دریافت کارت بانکی جدید، گشایش اعتبار اسنادی (LC) و دریافت دستهچک جدید از وی سلب میگردد. این محدودیتهای شدید نشان میدهد که پیشگیری از صدور یا دریافت چکهای مشکلدار تا چه حد حیاتی است.
نگران مسدود شدن حسابها و محدودیتهای بانکی هستید؟ با استفاده از چک پلاس، پیش از دریافت چک وضعیت اعتباری صادرکننده را استعلام کنید و معاملات خود را ایمن سازید.
مراحل و شرایط رفع سوءاثر از چک
اگر به هر دلیلی چک شما برگشت خورد، برای خروج از لیست سیاه بانکی و لغو محدودیتها باید مراحل رفع سوءاثر را طی کنید. راههای قانونی برای این کار عبارتند از:
- تامین موجودی و واریز مبلغ کسری به حساب جاری و مسدود کردن آن تا زمان مراجعه دارنده چک.
- ارائه لاشه چک برگشتی به بانک.
- ارائه رضایتنامه محضری و رسمی از دارنده چک به بانک (در صورتی که لاشه چک مفقود شده باشد).
- ارائه نامه رسمی از مراجع قضایی مبنی بر اتمام عملیات اجرایی یا برائت صادرکننده.
- گذشت مدت زمان ۳ سال از تاریخ صدور گواهی عدم پرداخت، مشروط بر اینکه در این مدت هیچگونه دعوای حقوقی یا کیفری علیه صادرکننده ثبت نشده باشد.
اهمیت استعلام چک قبل از وصول و معرفی چک پلاس
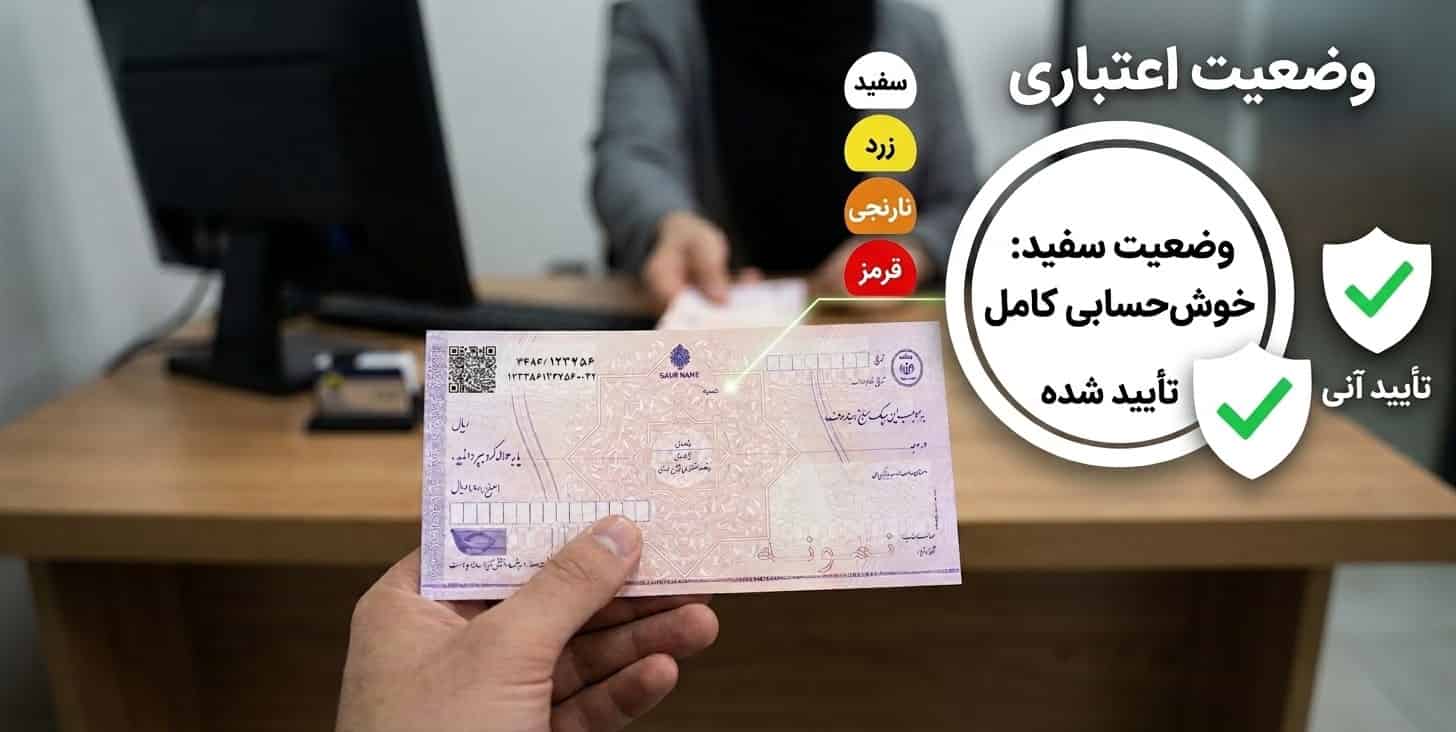
با توجه به عواقب سنگین حقوقی و بانکی، بهترین راهکار پیشگیری است. استعلام چک پیش از دریافت آن، به شما کمک میکند تا از وضعیت اعتباری صادرکننده و سابقه چکهای برگشتی او مطلع شوید. در قانون جدید، امکان استعلام وضعیت چکهای صیادی فراهم شده است. برای مدیریت بهتر اسناد دریافتنی و پرداختنی و انجام سریع و دقیق استعلامها، استفاده از چک پلاس یک راهکار هوشمندانه است. چک پلاس به عنوان یک ابزار کارآمد، به شما این امکان را میدهد که به سادگی وضعیت چکها را استعلام کرده، سررسیدها را مدیریت کنید و از درگیر شدن با چالشهای چک برگشتی و مسدودی حسابها در امان بمانید.
سوالات متداول درباره چک برگشتی
چک برگشتی چیست؟
چک برگشتی چکی است که در زمان ارائه به بانک توسط دارنده، به دلایلی مانند عدم موجودی کافی، نقص امضا یا مسدود بودن حساب، وصول نمیشود و بانک برای آن گواهی عدم پرداخت صادر میکند.
قانون جدید چک برگشتی شامل چه مواردی است؟
در قانون جدید چک صیادی، ثبت، تایید و انتقال چک در سامانه صیاد الزامی است. همچنین در صورت برگشت چک، امکان صدور اجراییه مستقیم توسط دادگاه فراهم شده و سختگیریهای بانکی به شدت افزایش یافته است.
چگونه رفع سوءاثر چک انجام میشود؟
رفع سوءاثر از طریق تامین موجودی در حساب، ارائه لاشه چک به بانک، دریافت رضایتنامه محضری از دارنده چک، ارائه حکم قضایی و یا گذشت ۳ سال از تاریخ برگشت چک (در صورت عدم ثبت شکایت) امکانپذیر است.
آیا چک برگشتی باعث مسدود شدن حساب میشود؟
بله، طبق قوانین جدید، یکی از اصلیترین عواقب چک برگشتی، مسدود شدن تمامی حسابهای بانکی صادرکننده در شبکه بانکی کشور به اندازه مبلغ کسری چک و ایجاد محدودیت در دریافت تسهیلات است.
نتیجهگیری
در نهایت، چک برگشتی پدیدهای است که میتواند خسارات جبرانناپذیری به اعتبار مالی و کسبوکار شما وارد کند. با روی کار آمدن قانون جدید چک صیادی، عواقبی نظیر مسدود شدن حساب و محدودیت در تسهیلات بانکی بسیار جدیتر از گذشته اعمال میشوند. آشنایی با مراحل رفع سوءاثر میتواند در مواقع بحرانی راهگشا باشد، اما همواره پیشگیری بهتر از درمان است. با جدی گرفتن فرآیند استعلام چک و بهرهگیری از ابزارهای مدیریت مالی مانند چک پلاس، میتوانید ریسک معاملات خود را به حداقل رسانده و با خیالی آسوده به فعالیتهای اقتصادی خود بپردازید.
برای مدیریت یکپارچه چکهای صیادی، استعلام سریع و جلوگیری از مشکلات چک برگشتی، همین حالا با چک پلاس آشنا شوید و مدیریت مالی خود را هوشمند کنید.